Grand Slipi Tower, Unit 36-E Perkantoran. Jalan. Kota Adm Jakarta Barat

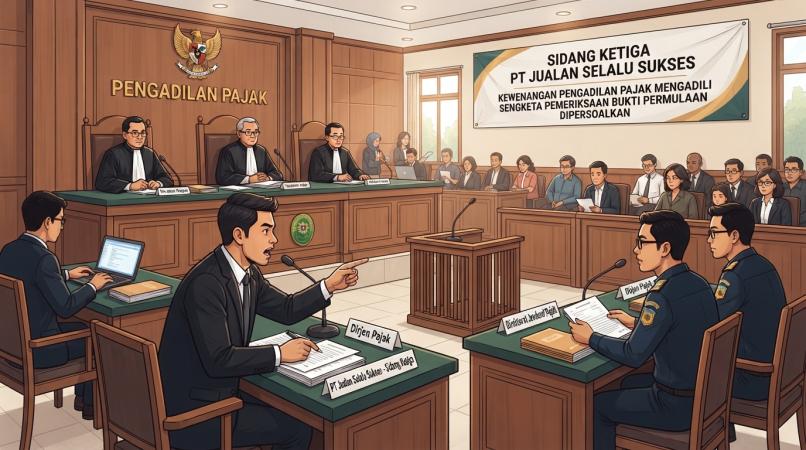
IWPI - Sengketa PT Jualan Selalu Sukses vs DJP Memasuki Sidang Ketiga, Legalitas Pemeriksaan Bukti Permulaan Jadi Sorotan

Sengketa PT Jualan Selalu Sukses vs DJP Memasuki Sidang Ketiga, Legalitas Pemeriksaan Bukti Permulaan Jadi Sorotan

Persoalan kewenangan pengadilan dalam menguji tindakan administrasi perpajakan menjadi pokok perdebatan pada sidang ketiga gugatan PT Jualan Selalu Sukses terhadap Direktur Jenderal Pajak (DJP) di Pengadilan Pajak, Kamis (19/11/2026).
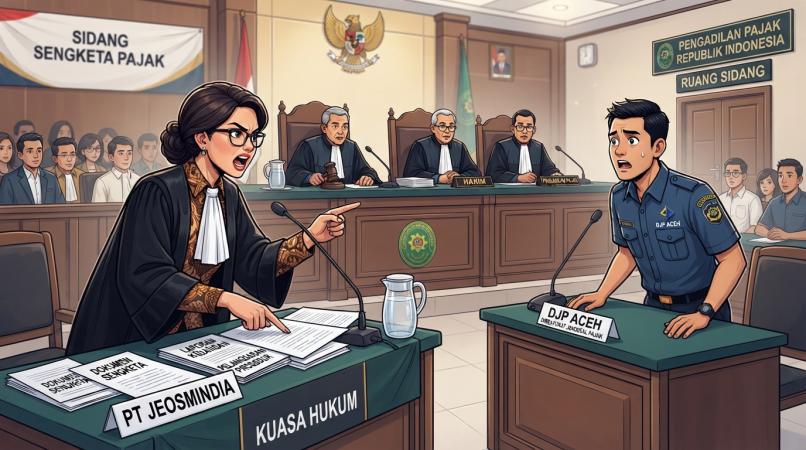
IWPI - Sidang Sengketa Pajak Jeosmindia Memanas, Kuasa Hukum Ungkap Dugaan Pelanggaran Prosedur oleh Oknum DJP Aceh

Sidang Sengketa Pajak Jeosmindia Memanas, Kuasa Hukum Ungkap Dugaan Pelanggaran Prosedur oleh Oknum DJP Aceh

Persidangan perkara gugatan Wajib Pajak Jeosmindia terhadap Direktur Jenderal Pajak (DJP) di Pengadilan Pajak, Jakarta, Kamis (19/11/2026),

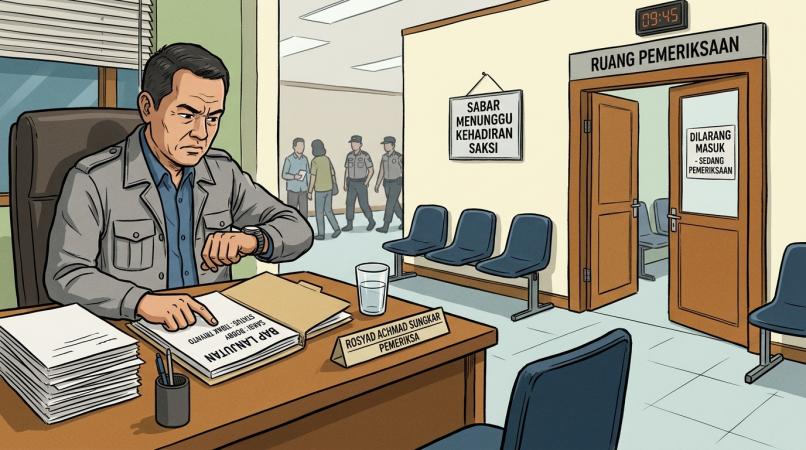
IWPI - NAMA ROBBY TRIYANTO TERCANTUM DALAM BAP LANJUTAN, NAMUN TIDAK HADIR DI RUANG PEMERIKSAAN ROSYAD ACHMAD SUNGKAR

NAMA ROBBY TRIYANTO TERCANTUM DALAM BAP LANJUTAN, NAMUN TIDAK HADIR DI RUANG PEMERIKSAAN ROSYAD ACHMAD SUNGKAR

Pemeriksaan lanjutan perkara dugaan tindak pidana perpajakan CV Ranotex berlangsung di Direktorat Penegakan Hukum DJP, Gedung Buddhi, Jakarta, pada 10 November 2026.

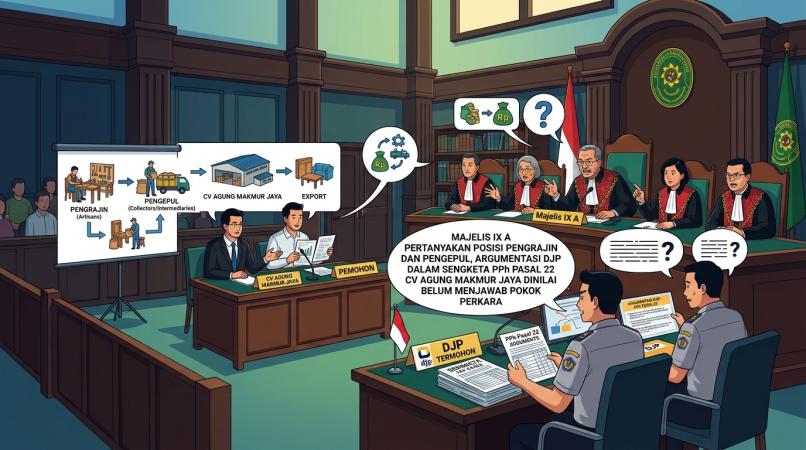
IWPI - MAJELIS IX A PERTANYAKAN POSISI PENGRAJIN DAN PENGEPUL, ARGUMENTASI DJP DALAM SENGKETA PPh PASAL 22 CV AGUNG MAKMUR JAYA DINILAI BELUM MENJAWAB POKOK PERKARA

MAJELIS IX A PERTANYAKAN POSISI PENGRAJIN DAN PENGEPUL, ARGUMENTASI DJP DALAM SENGKETA PPh PASAL 22 CV AGUNG MAKMUR JAYA DINILAI BELUM MENJAWAB POKOK PERKARA

DJP tetap mendalilkan CV Agung Makmur Jaya sebagai eksportir yang wajib memungut PPh Pasal 22. Namun, Pemohon Banding menilai penjelasan mengenai proses pengolahan lidi pelepah sebelum transaksi pembelian masih menyisakan persoalan faktual dan dasar...

IWPI - SIDANG KEDUA PT NAFASINDO VS DJP: MAJELIS XVI A DALAMI DUGAAN ERROR IN PERSONA DAN KEABSAHAN PENERBITAN SKP

SIDANG KEDUA PT NAFASINDO VS DJP: MAJELIS XVI A DALAMI DUGAAN ERROR IN PERSONA DAN KEABSAHAN PENERBITAN SKP

Pemeriksaan mencakup identitas badan hukum, kewenangan pejabat penandatangan ketetapan pajak, kelengkapan berita acara pemeriksaan, hingga pemenuhan persyaratan formal prinsipal.